Domain medikament-versand.de kaufen?
Wir ziehen mit dem Projekt
medikament-versand.de um.
Sind Sie am Kauf der Domain
medikament-versand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medikament-versand.de kaufen?
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium stearat Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenBei versehentlicher oder beabsichtigter Überdosierung könn7,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH GRÜNWALDER Sennalax Filmtabletten 30 St 04483900Wirkstoff: Sennesfrüchte-Trockenextrakt Zusammensetzung: 1 Filmtablette enthält: arzneilich wirksamer Bestandteil: 55,2 – 107,2 mg Trockenextrakt aus Alexandriner-Sennesfrüchten, eingestellt auf 13,0 mg Hydroxyanthracenderivate (berechnet als Sennosid B) (6-12:1), Auszugsmittel: Ethanol, 60% (V/V) sonstige Bestandteile: vorverkleisterte Stärke aus Mais, hochdisperses Siliciumdioxid, Croscarmellose-Natrium, mikrokristalline Cellulose, Macrogol 6000, Calciumstearat (Ph.Eur.), Maltodextrin, Schellack, Talkum, Povidon K25, Glyceroldi-acetatalkanoat (C16 – C18) Anwendungsgebiete: Zur kurzfristigen Anwendung bei Verstopfung (Obstipation). Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.7,98 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **

Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Medikament Naqi Cold Pack SportDie wiederverwendbaren Kältekompressen NAQI® Cold Pack Sport sind geeignet zur langfristigen Linderung von Schmerzen. Diese Gelkompressen bleiben bis zu -13°C flexibel und kühlen sehr lange.Das dunkelblaue Gel ist 100 % sicher, ungiftig und biologisch abbaubar.Da der Druck innen aufgebracht wird, löst sich die Farbe nicht ab und kann nicht mit der Haut in Kontakt kommen. Mit ihren 4 Schichten ist diese Packung auch extrem robust!Verwenden Sie das NAQI Cold Pack Sport bei folgenden Beschwerden unter anderemVerstauchungenPrellungenKopfschmerzen (Migräne)EntzündungenSchwellungenInsektensticheDie Standard-Kühlpackung NAQI® Cold Pack Sport ist ein Medizinprodukt und hat eine Größe von 13 x 27 cm. Da das Gel-Pack lange kalt bleibt, eignet es sich perfekt für den Transport in einer Kühlbox auf Reisen oder bei Wettkämpfen.Verwenden Sie das NAQI Cold Pack Sport zur Schmerzlinderung und wenn eine Kältetherapie angezeigt ist, beispielsweise bei: Prellungen, Muskelverspannungen, Schwell...13,82 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
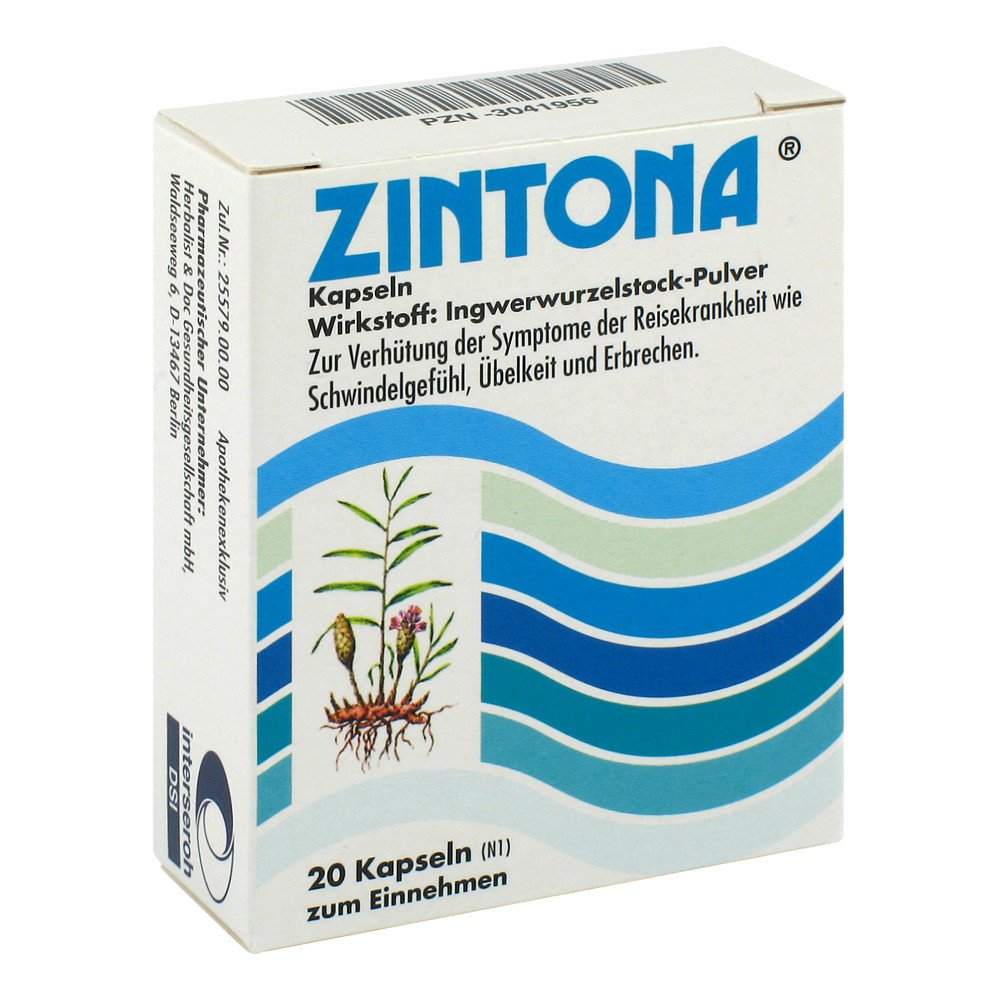
Grünwalder Gesundheitsprodukte GmbH Zintona 03041933Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,8,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium stearat Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenBei versehentlicher oder beabsichtigter Überdosierung könn7,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Grünwalder Gesundheitsprodukte GmbH GRÜNWALDER Sennalax Filmtabletten 30 St 04483900Wirkstoff: Sennesfrüchte-Trockenextrakt Zusammensetzung: 1 Filmtablette enthält: arzneilich wirksamer Bestandteil: 55,2 – 107,2 mg Trockenextrakt aus Alexandriner-Sennesfrüchten, eingestellt auf 13,0 mg Hydroxyanthracenderivate (berechnet als Sennosid B) (6-12:1), Auszugsmittel: Ethanol, 60% (V/V) sonstige Bestandteile: vorverkleisterte Stärke aus Mais, hochdisperses Siliciumdioxid, Croscarmellose-Natrium, mikrokristalline Cellulose, Macrogol 6000, Calciumstearat (Ph.Eur.), Maltodextrin, Schellack, Talkum, Povidon K25, Glyceroldi-acetatalkanoat (C16 – C18) Anwendungsgebiete: Zur kurzfristigen Anwendung bei Verstopfung (Obstipation). Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.7,98 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH Zintona 03041956Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,12,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.